Kinh nghiệm chứng minh tài chính du học Nhật: Sổ tiết kiệm & 5 lỗi khiến trượt COE
Kinh nghiệm thực chiến · Cập nhật 07/2026
Kinh nghiệm chứng minh tài chính du học Nhật: Sổ tiết kiệm & 5 lỗi khiến trượt COE
Tài chính là lý do trượt COE số 1 của hồ sơ Việt Nam — và phần lớn trượt không phải vì thiếu tiền, mà vì tiền trông không thật. Bài này là kinh nghiệm thực chiến: mở sổ tiết kiệm khi nào, bao nhiêu, đứng tên ai; 5 lỗi kinh điển (đứng đầu là “sổ nuôi gấp”); cách giải trình nguồn tiền cho 3 nghề phổ biến ở Việt Nam; và kịch bản ISA gọi điện xác minh người bảo lãnh.
Bao nhiêu: thông lệ hồ sơ VN cần sổ tiết kiệm ~500–600 triệu đồng (≈3 triệu yên) + thu nhập người bảo lãnh ~25–30 triệu/tháng trở lên — ISA không công bố mức cứng; cốt lõi là hợp lý với nghề nghiệp và giải trình được.
Khi nào: mở sổ trước khi nộp hồ sơ 3–6 tháng — sổ mở gấp sát ngày nộp (“sổ nuôi”) là cờ đỏ lớn nhất từ khi ISA siết năm 2019: họ xét quá trình hình thành số dư, không chỉ số dư chốt.
Đứng tên ai: người bảo lãnh (thường bố/mẹ) — người ký giấy cam kết chi trả 経費支弁書; tránh sổ đứng tên học sinh hay người quen xa.
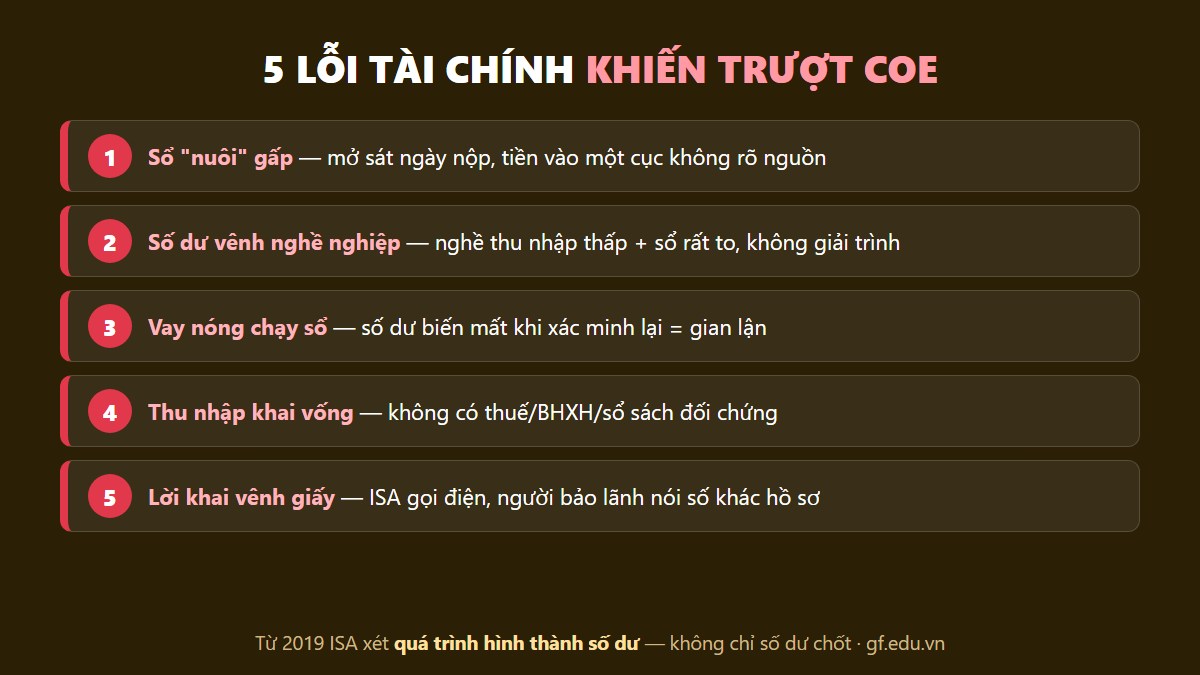
5 lỗi kinh điển: sổ nuôi gấp · số dư vênh thu nhập · vay nóng chạy sổ · thu nhập khai vống không khớp thuế · lời khai điện thoại khác hồ sơ.
Nghề khó chứng minh nhất không phải nghề thu nhập thấp — mà là nghề thu nhập tiền mặt không sổ sách (kinh doanh tự do, nông nghiệp): vẫn đậu được nếu giải trình đúng cách.
Nguyên tắc vàng: ISA không đếm tiền — ISA đọc câu chuyện đằng sau số tiền.
Bài này là kinh nghiệm và chiến thuật. Danh mục giấy tờ tài chính chuẩn (xác nhận số dư, thu nhập, thuế, quan hệ) và cách viết giấy cam kết chi trả 経費支弁書 nằm ở bài nền tảng: chứng minh tài chính du học Nhật Bản — đọc bài đó trước nếu bạn chưa biết bộ giấy gồm những gì. Toàn cảnh hồ sơ xem checklist hồ sơ.
Sổ tiết kiệm: bao nhiêu, mở khi nào, đứng tên ai, ngân hàng nào
Trả lời nhanh:Bao nhiêu: ~500–600 triệu đồng theo thông lệ (trường tiếng/senmon); không cần vống lên tiền tỷ — số to bất thường so với nghề nghiệp lại thành điểm nghi vấn. Khi nào: mở trước ngày nộp hồ sơ cho trường 3–6 tháng, kỳ hạn 6–12 tháng, và giữ nguyên đến khi có COE. Đứng tên: người bảo lãnh ký 経費支弁書 — thường là bố hoặc mẹ. Ngân hàng: bất kỳ ngân hàng thương mại nào cấp được xác nhận số dư song ngữ hoặc bản dịch công chứng — không có “ngân hàng được Nhật chỉ định” như lời đồn.
Kinh nghiệm ít người nói: đừng dồn hết tiền nhà vào một sổ “cho đẹp hồ sơ” rồi rút ra ngay sau khi có xác nhận. Thứ nhất, ISA có thể yêu cầu xác nhận lại ở vòng bổ sung — sổ đã rút là hỏng chuyện. Thứ hai, tiền đó sắp phải chi thật: học phí năm đầu + vé + sinh hoạt ban đầu đã ngốn 170–230 triệu ngay sau khi có COE (xem bài chi phí). Sổ chứng minh và tiền chi tiêu nên là một kế hoạch thống nhất.
5 lỗi kinh điển khiến hồ sơ tài chính trượt COE
Trả lời nhanh:① Sổ nuôi gấp — mở sổ vài ngày trước khi nộp, tiền vào một cục không rõ nguồn; ② số dư vênh nghề nghiệp — khai nghề nông thu nhập 8 triệu/tháng nhưng sổ 800 triệu không giải thích; ③ vay nóng chạy sổ — mượn tiền mở sổ rồi trả lại, ISA phát hiện qua vòng quay bất thường và số dư biến mất ở lần xác minh sau; ④ thu nhập khai vống — ghi 40 triệu/tháng nhưng không có thuế/BHXH đối chứng; ⑤ lời khai vênh giấy — ISA gọi điện, người bảo lãnh nói con số khác hồ sơ. Cả 5 lỗi chung một gốc: hồ sơ kể một câu chuyện mà thực tế không kể theo.
5 lỗi tài chính — dấu hiệu ISA nhìn thấy và cách phòng
Lỗi
ISA nhìn thấy gì
Cách phòng
1. Sổ nuôi gấp
Ngày mở sổ sát ngày nộp; tiền vào 1 cục
Mở trước 3–6 tháng; nếu buộc phải gộp tiền, viết giải trình nguồn từng khoản
2. Số dư vênh nghề
Nghề thu nhập thấp + sổ rất to, không giải trình
Giải trình nguồn hình thành (tích lũy, bán tài sản kèm hợp đồng, cho tặng có giấy)
3. Vay nóng chạy sổ
Số dư biến mất khi xác minh lại; vòng quay lạ
Đừng làm — đây là gian lận, dính là hồ sơ lưu vết lâu dài
Người bảo lãnh đọc lại toàn bộ hồ sơ trước khi nộp; giữ 1 bản để tra khi được gọi
Đừng nghe “mẹo” thuê sổ/mua xác nhận số dư: dịch vụ “chứng minh tài chính thuê” để lại đúng các dấu vết ở lỗi 1 và 3 — và nếu bị kết luận gian lận giấy tờ, không chỉ trượt lần này mà hồ sơ bị đánh dấu, ảnh hưởng cả những lần xin visa Nhật sau (du lịch, lao động). Thiếu thật thì lùi một kỳ để chuẩn bị — rẻ hơn nhiều so với một hồ sơ bị đánh dấu.
ISA xét “quá trình hình thành số dư” từ 2019 — sổ đẹp mở gấp không còn lừa được ai.
Giải trình nguồn tiền theo nghề: 3 tình huống phổ biến ở Việt Nam
Trả lời nhanh: Nguyên tắc chung: mỗi đồng trong sổ phải chỉ được về một nguồn có chứng từ. Nghề công lương (dễ nhất): hợp đồng lao động + sao kê lương + thuế TNCN/BHXH — chỉ cần số dư khớp khả năng tích lũy. Kinh doanh tự do/buôn bán: giấy đăng ký kinh doanh + biên lai thuế khoán + sổ ghi chép doanh thu; thu nhập kê theo mức đóng thuế, đừng kê “miệng”. Nông nghiệp: xác nhận của địa phương về diện tích canh tác/đàn vật nuôi + hợp đồng bán nông sản/hóa đơn thương lái nếu có + giải trình chu kỳ thu hoạch (tiền vào theo vụ là bình thường — cứ nói đúng như vậy).
1
Nghề công lương: lo “khớp”, đừng lo “to”
Lương 15–20 triệu/tháng tích lũy 10 năm ra sổ 500 triệu là câu chuyện rất thuyết phục — thuyết phục hơn nhiều so với sổ 1 tỷ không giải thích. Nộp kèm: HĐLĐ, xác nhận thu nhập có mộc công ty, thuế TNCN hoặc BHXH.
2
Kinh doanh tự do: lấy mức thuế làm xương sống
Thu nhập khai trong hồ sơ nên bám mức thuế khoán/hóa đơn đã đóng — vênh quá xa là điểm chết khi ISA đối chiếu. Có nguồn thu phụ (cho thuê nhà, xe dịch vụ) thì thêm hợp đồng cho thuê làm chứng từ — cộng dồn các nguồn nhỏ có giấy tốt hơn một nguồn to không giấy.
3
Nông nghiệp: biến “không sổ sách” thành “có xác nhận”
Xin xác nhận của UBND xã về đất canh tác/quy mô chăn nuôi; gom hợp đồng/giấy mua bán với thương lái, đại lý. Tiền bán tài sản (đất, bò, vườn cây) là nguồn hợp lệ — kèm hợp đồng mua bán công chứng và ngày tiền vào sổ khớp ngày bán.
Mẫu tư duy khi viết giải trình: trả lời trước 3 câu ISA chắc chắn sẽ tự hỏi — tiền này từ đâu ra? tại sao vào sổ vào thời điểm đó? nghề này thì mỗi tháng dư được bao nhiêu? Giải trình 1 trang trả lời gọn 3 câu đó kèm chứng từ đánh số là đạt. Cách viết giấy cam kết chi trả 経費支弁書 (người bảo lãnh viết) xem bài nền tảng.
Khi ISA gọi điện xác minh: kịch bản thật và cách chuẩn bị
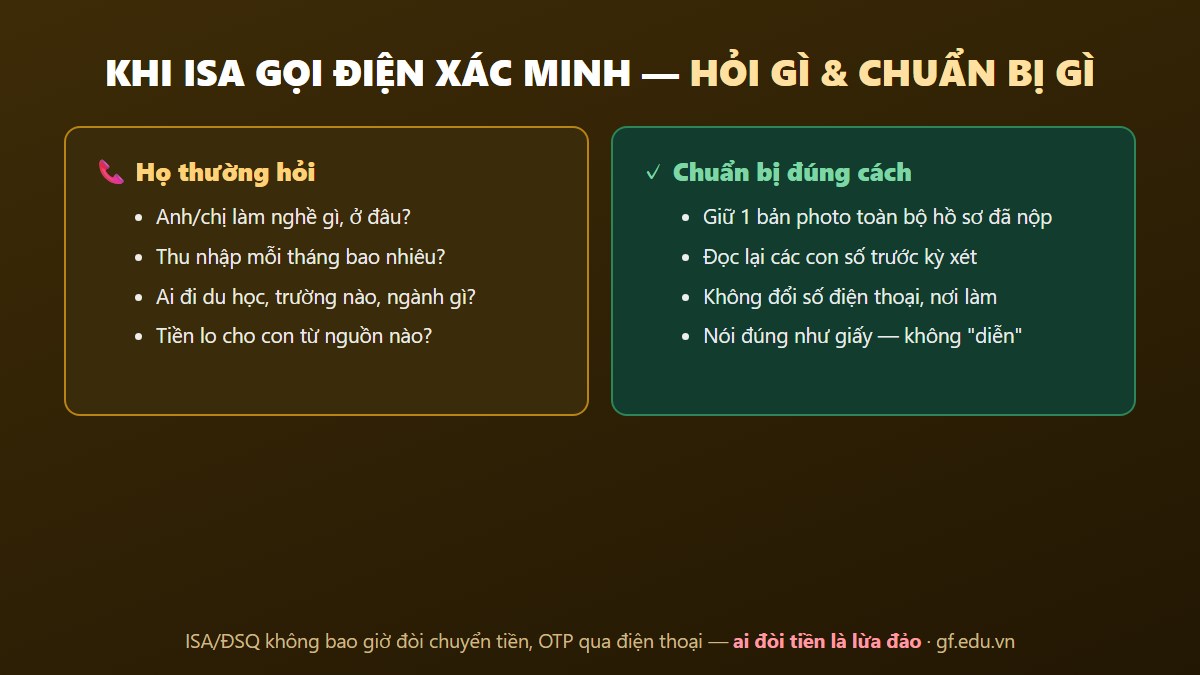
Trả lời nhanh: Không phải hồ sơ nào cũng bị gọi — nhưng hồ sơ có điểm cần làm rõ (số dư to, nghề tự do, gap year) thì xác suất cao hơn. Cuộc gọi thường đến số của người bảo lãnh hoặc nơi làm việc đã khai, hỏi bằng tiếng Việt (qua phiên dịch) các câu đơn giản: anh/chị làm nghề gì, thu nhập khoảng bao nhiêu, ai đi du học, học trường nào, tiền lo cho con là nguồn nào. Mục đích không phải kiểm tra trí nhớ — mà là bắt vênh: chỉ cần con số nói ra lệch hồ sơ là đủ thành nghi vấn. Cách chuẩn bị duy nhất đúng: người bảo lãnh giữ một bản photo toàn bộ hồ sơ và đọc lại trước kỳ xét.
Cuộc gọi xác minh chỉ đáng sợ với hồ sơ “kể chuyện không thật” — hồ sơ thật thì đây là 5 phút thủ tục.
Cảnh giác cuộc gọi mạo danh: ISA/ĐSQ không bao giờ yêu cầu chuyển tiền, nộp phạt, đọc mã OTP qua điện thoại. Cuộc gọi xác minh thật chỉ hỏi thông tin — ai đòi tiền đều là lừa đảo, cúp máy và báo trường. Chi tiết các lớp phỏng vấn – xác minh: bài phỏng vấn du học Nhật.
Người bảo lãnh giữ 1 bản photo hồ sơ + đọc lại trước kỳ xét = phòng được lỗi vênh lời khai.
Checklist kinh nghiệm: 8 việc theo đúng thứ tự
Trả lời nhanh: ① Chốt người bảo lãnh (ưu tiên bố/mẹ có nghề nghiệp chứng minh được) → ② cộng sổ khả năng tài chính thật của gia đình → ③ mở sổ tiết kiệm sớm 3–6 tháng trước nộp hồ sơ → ④ gom chứng từ thu nhập theo nghề (mục trên) → ⑤ viết giải trình nguồn tiền trả lời trước 3 câu hỏi của ISA → ⑥ đối chiếu chéo: sổ – thu nhập – thuế – 経費支弁書 khớp từng con số → ⑦ photo toàn bộ cho người bảo lãnh giữ → ⑧ giữ nguyên hiện trạng (sổ, việc làm, số điện thoại) đến khi có COE.
Làm đủ 8 bước này, phần tài chính — phần đáng sợ nhất của hồ sơ — trở thành phần chắc chắn nhất. Các nhóm giấy tờ còn lại xem checklist hồ sơ 5 nhóm; đường đi tiếp theo sau khi nộp: COE — cách xin & thời gian.
Câu hỏi thường gặp về chứng minh tài chính du học Nhật
Chứng minh tài chính du học Nhật cần bao nhiêu tiền?
Theo thông lệ hồ sơ Việt Nam: sổ tiết kiệm ~500–600 triệu đồng (≈3 triệu yên) + thu nhập người bảo lãnh ~25–30 triệu/tháng trở lên. ISA không công bố mức cố định — quan trọng là số dư hợp lý với nghề nghiệp và giải trình được nguồn hình thành. Số to bất thường so với nghề lại thành điểm nghi vấn.
Sổ tiết kiệm du học Nhật phải mở trước bao lâu?
Kinh nghiệm an toàn: trước ngày nộp hồ sơ cho trường 3–6 tháng, kỳ hạn 6–12 tháng, giữ nguyên đến khi có COE. Từ 2019 ISA xét quá trình hình thành số dư chứ không chỉ số dư chốt — sổ mở gấp vài ngày trước nộp là cờ đỏ lớn nhất.
Sổ tiết kiệm nên đứng tên ai?
Người bảo lãnh — người ký giấy cam kết chi trả 経費支弁書, thường là bố hoặc mẹ. Sổ đứng tên học sinh 18 tuổi (không có nguồn thu) hay người quen xa (khó chứng minh quan hệ và nghĩa vụ) đều làm câu chuyện tài chính kém thuyết phục.
Mở sổ ở ngân hàng nào thì được chấp nhận?
Bất kỳ ngân hàng thương mại hợp pháp nào tại Việt Nam — không có danh sách “ngân hàng được Nhật chỉ định”. Điều kiện thực tế duy nhất: ngân hàng cấp được xác nhận số dư (tiếng Anh hoặc kèm bản dịch công chứng) đúng thời điểm cần nộp.
Nhà làm nông, thu nhập không có sổ sách thì chứng minh thế nào?
Dùng xác nhận của UBND xã về diện tích canh tác/quy mô chăn nuôi, hợp đồng hoặc giấy mua bán với thương lái, và giải trình chu kỳ thu hoạch (tiền vào theo vụ là bình thường). Tiền bán đất, bán tài sản là nguồn hợp lệ nếu kèm hợp đồng công chứng và ngày tiền vào sổ khớp ngày bán.
Bố mẹ kinh doanh tự do thì khai thu nhập bao nhiêu?
Bám mức chứng minh được bằng giấy: thuế khoán, hóa đơn, sổ ghi doanh thu — đừng khai “miệng” con số đẹp. Thu nhập khai vống không khớp thuế là lỗi kinh điển số 4. Nhiều nguồn nhỏ có chứng từ (cho thuê nhà, xe dịch vụ) cộng lại tốt hơn một nguồn to không giấy.
Vay tiền mở sổ tiết kiệm để chứng minh có được không?
Không — “vay nóng chạy sổ” là gian lận và để lại dấu vết: tiền vào một cục sát ngày nộp, số dư biến mất khi xác minh lại. Bị kết luận gian lận thì hồ sơ bị đánh dấu, ảnh hưởng cả các lần xin visa Nhật sau này. Thiếu thật thì lùi một kỳ để chuẩn bị.
ISA có gọi điện kiểm tra không? Họ hỏi gì?
Có thể — nhất là hồ sơ có điểm cần làm rõ. Cuộc gọi đến số người bảo lãnh/nơi làm việc đã khai, hỏi đơn giản: nghề gì, thu nhập bao nhiêu, ai đi học, trường nào, tiền từ nguồn nào — mục đích là đối chiếu với hồ sơ. Chuẩn bị đúng: giữ bản photo hồ sơ và đọc lại trước kỳ xét; không đổi số điện thoại.
Trượt COE vì tài chính, lần sau cần thay đổi gì?
Bắt đúng bệnh cũ trước: sổ mở gấp → lần này mở sớm và để “sống” nhiều tháng; số dư vênh nghề → bổ sung giải trình nguồn kèm chứng từ; thu nhập không khớp thuế → khai lại theo mức chứng minh được. Mọi thông tin khác phải khớp 100% lần nộp trước — hồ sơ cũ được ISA lưu đối chiếu.
Bài này khác gì bài “chứng minh tài chính du học Nhật Bản”?
Bài kia là nền tảng: bộ giấy tờ tài chính chuẩn gồm những gì và cách viết giấy cam kết chi trả 経費支弁書. Bài này là kinh nghiệm thực chiến: mở sổ khi nào/bao nhiêu/đứng tên ai, 5 lỗi kinh điển, cách giải trình theo từng nghề và kịch bản ISA gọi điện xác minh.
Soát hồ sơ tài chính trước khi nộp
Gửi Gate Future bức tranh tài chính gia đình (nghề, thu nhập, sổ) — chúng tôi chỉ ra điểm ISA sẽ hỏi và cách giải trình bằng chứng từ, trước khi hồ sơ rời tay bạn.
Biên soạn bởi Ban Tư vấn Du học Nhật Bản – Gate Future. Cập nhật tháng 07/2026. Các mức 500–600 triệu, 25–30 triệu/tháng là thông lệ hồ sơ đúc kết từ thực tế tư vấn (ISA không công bố chuẩn cứng); kinh nghiệm trong bài không thay thế yêu cầu cụ thể của trường tiếp nhận.