
Trang chủ › Đài Loan › Mở tài khoản ngân hàng Đài Loan
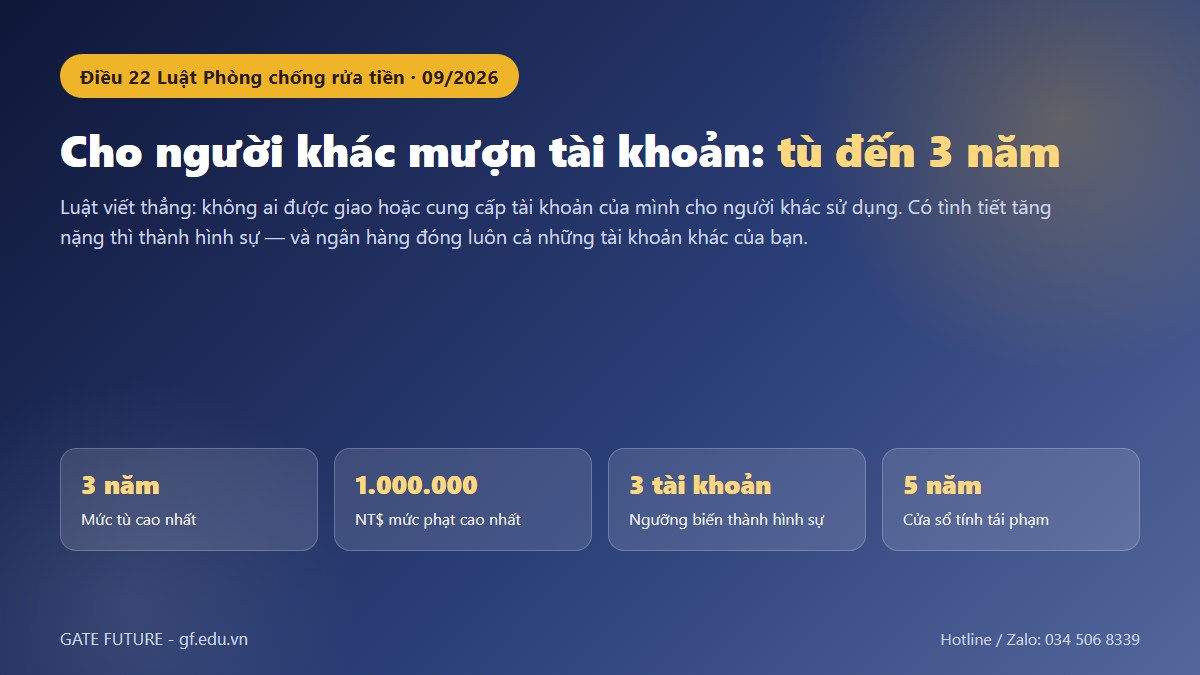
Điều 22 Luật Phòng chống rửa tiền của Đài Loan, sửa ngày 31/07/2024, viết thẳng: không ai được giao hoặc cung cấp tài khoản của mình cho người khác sử dụng. Vi phạm có tình tiết tăng nặng — nhận tiền, đưa từ ba tài khoản trở lên, hoặc tái phạm — thì tù đến 3 năm hoặc phạt tới 1.000.000 Đài tệ. Và ngân hàng đóng luôn cả những tài khoản khác của bạn.
⚡ Tóm tắt 60 giây
- ⭐⭐⭐ Điều 22 洗錢防制法: cấm giao hoặc cung cấp tài khoản cho người khác dùng. Vi phạm lần đầu bị cảnh sát địa phương ra quyết định cảnh cáo; có tình tiết tăng nặng thì tù đến 3 năm hoặc/và phạt đến 1.000.000 NT$.
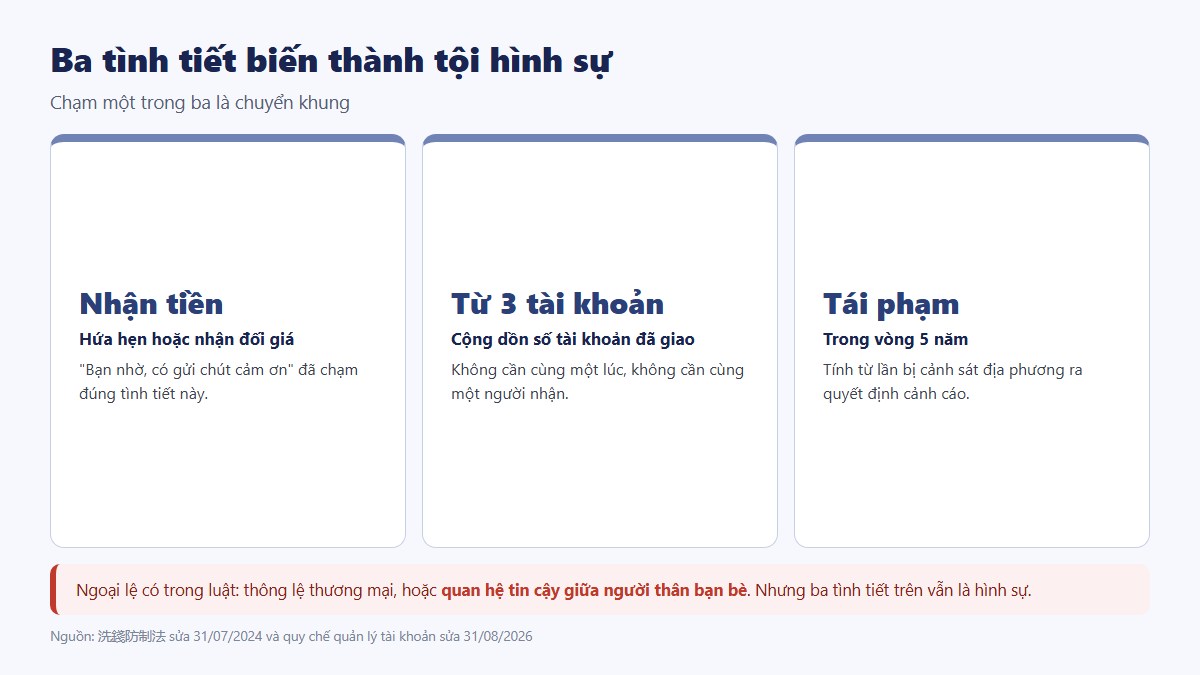
- ⭐⭐⭐ Ba tình tiết tăng nặng: ① hứa hẹn hoặc nhận tiền ② giao từ 3 tài khoản trở lên ③ tái phạm trong 5 năm sau khi bị cảnh cáo.
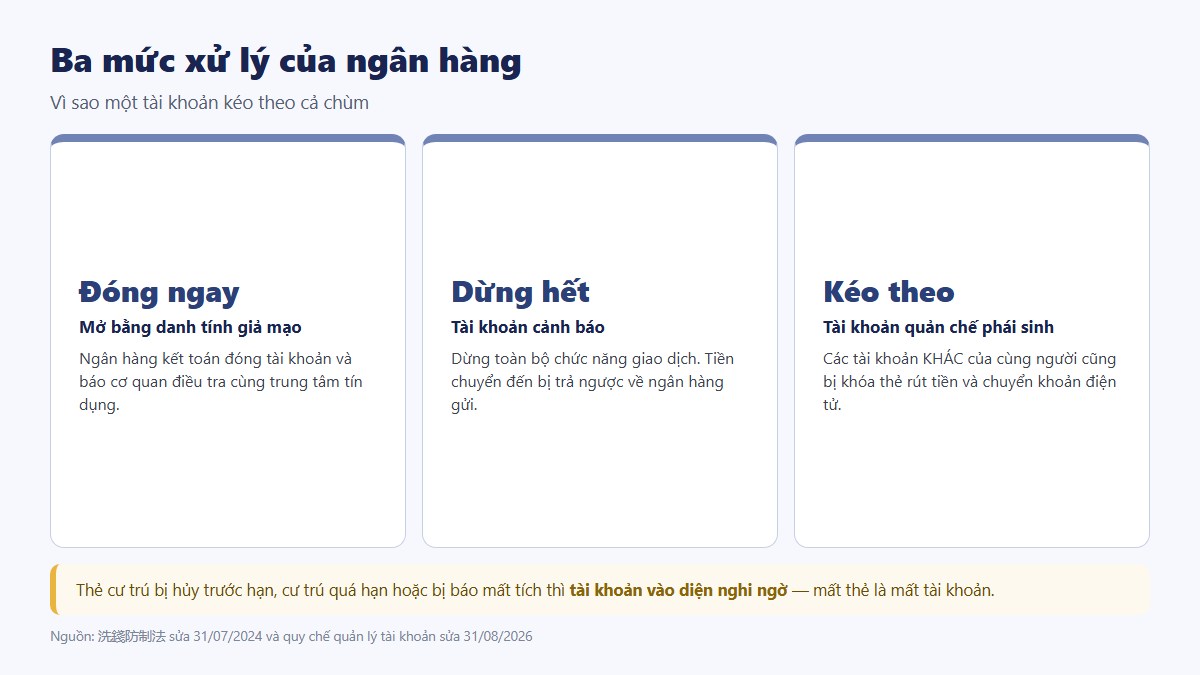
- ⛔⭐⭐ Ngân hàng phải tạm dừng, hạn chế hoặc đóng thẳng tài khoản đang có và cả tài khoản bạn định mở mới.
- ⭐⭐⭐ Mất thẻ cư trú là tài khoản vào diện giám sát. Quy chế quản lý tài khoản tiền gửi xếp vào nhóm nghi ngờ khi ngân hàng biết giấy tờ cư trú đã bị hủy trước hạn, hoặc người đó cư trú quá hạn, hoặc bị báo mất tích.
- ⛔ “Tài khoản cảnh báo” thì dừng TOÀN BỘ chức năng giao dịch, tiền chuyển đến bị trả ngược về ngân hàng gửi. Và các tài khoản khác của cùng người tại ngân hàng đó cũng bị khóa thẻ rút tiền và chuyển khoản điện tử.
- ✅ Có ngoại lệ trong luật: theo thông lệ thương mại và tài chính, hoặc dựa trên quan hệ tin cậy giữa người thân và bạn bè, hoặc lý do chính đáng khác. Nhưng ba tình tiết tăng nặng ở trên vẫn là hình sự.
- ⛔ Mở tài khoản bằng danh tính giả hoặc dùng tài khoản người khác bằng thủ đoạn bất chính, mà tài sản không có nguồn gốc hợp lý: 6 tháng đến 5 năm tù.
- ⚠️ Mở nhiều tài khoản trong thời gian ngắn mà không giải thích được cũng là một dấu hiệu bị xếp vào diện theo dõi.
Điều 22 và câu nói tưởng vô hại
Ba tình tiết tăng nặng đều rất dễ chạm phải trong đời thực:
| Tình huống | Hậu quả |
|---|---|
| Giao tài khoản cho người khác dùng, không có tình tiết tăng nặng | Cảnh sát địa phương ra quyết định cảnh cáo |
| Có hứa hẹn hoặc nhận tiền để làm việc đó | Tù đến 3 năm, hoặc/và phạt đến 1.000.000 NT$ |
| Giao từ 3 tài khoản trở lên (cộng dồn) | Tù đến 3 năm, hoặc/và phạt đến 1.000.000 NT$ |
| Tái phạm trong 5 năm sau khi đã bị cảnh cáo | Tù đến 3 năm, hoặc/và phạt đến 1.000.000 NT$ |
| Mọi trường hợp vi phạm | Ngân hàng tạm dừng, hạn chế hoặc đóng tài khoản hiện có và tài khoản định mở mới |
Điều khoản này có một ngoại lệ được viết ngay trong luật: không áp dụng nếu việc giao tài khoản phù hợp với thông lệ thương mại và giao dịch tài chính thông thường, hoặc dựa trên quan hệ tin cậy giữa người thân, bạn bè, hoặc có lý do chính đáng khác.
Nhưng đừng dựa vào ngoại lệ đó. Ba tình tiết tăng nặng ở trên là quy định riêng, và “bạn bè nhờ, có gửi mình chút cảm ơn” thì đã chạm vào tình tiết nhận tiền.
Tài khoản cảnh báo, và vì sao một tài khoản kéo cả chùm
Cơ chế “tài khoản quản chế phái sinh” là điều ít người biết nhất và cũng là điều đáng sợ nhất trong thực tế. Bạn cho mượn một tài khoản ít dùng, nhưng thứ bị khóa gồm cả tài khoản nhận lương và tài khoản trả tiền thuê nhà.
Với tài khoản quản chế phái sinh, bạn vẫn có thể ra quầy giao dịch, nhưng ngân hàng được yêu cầu bạn cung cấp tài liệu chứng minh tính hợp lý của giao dịch, và được từ chối nếu bạn không giải thích được.
| Loại | Ngân hàng làm gì |
|---|---|
| Mở tài khoản bằng danh tính giả mạo | Kết toán đóng tài khoản ngay, báo cơ quan điều tra, Cục Điều tra và Trung tâm Thông tin Tín dụng Liên hợp |
| 警示帳戶 tài khoản cảnh báo | Dừng toàn bộ chức năng giao dịch; tiền chuyển đến bị trả ngược về ngân hàng gửi |
| 衍生管制帳戶 tài khoản quản chế phái sinh | Khóa thẻ rút tiền, chuyển khoản điện thoại, chuyển khoản mạng và thanh toán điện tử ở các tài khoản khác; giao dịch tại quầy phải chứng minh tính hợp lý |
Thẻ cư trú hỏng thì tài khoản hỏng theo
Đây là mắt xích nối trực tiếp tư cách cư trú với tài chính của bạn. Mất thẻ cư trú không chỉ là vấn đề giấy tờ — nó kéo theo việc tài khoản ngân hàng bị theo dõi, và ngân hàng có quyền áp dụng các biện pháp kiểm soát.
Với người lao động, đây là lý do rất cụ thể để không bỏ ra ngoài làm việc trái phép: số lao động nước ngoài mất liên lạc tại Đài Loan là con số lớn, và người Việt chiếm tỷ trọng cao nhất trong đó. Thủ tục giữ cho thẻ cư trú luôn hợp lệ — gồm cả nghĩa vụ khai báo đổi nơi ở và nơi làm việc trong 30 ngày — nằm ở bài thẻ cư trú ARC.
Những hành vi khác cũng bị xếp vào diện theo dõi
| Dấu hiệu | Vì sao |
|---|---|
| Mở nhiều tài khoản trong thời gian ngắn mà không giải thích được lý do hợp lý | Mô thức quen thuộc của việc gom tài khoản |
| Chức năng giao dịch xin mở không tương xứng với tuổi hoặc hoàn cảnh của khách | Dấu hiệu tài khoản mở hộ người khác |
| Thông tin liên lạc cung cấp không xác minh được bằng cách hợp lý | Không liên hệ được khi có sự cố |
| Nhiều giao dịch nhỏ chuyển ra chuyển vào, giống hành vi thử tài khoản | Bước dò trước khi dùng vào việc bất hợp pháp |
| Tài khoản lâu không dùng bỗng có giao dịch bất thường | Tài khoản ngủ bị kích hoạt lại |
| Số điện thoại trùng với chủ một tài khoản cảnh báo khác cùng ngân hàng | Liên kết với tài khoản đã bị đánh dấu |
Điểm cần rút ra không phải là sợ hãi mà là giữ hồ sơ của mình nhất quán: dùng đúng số điện thoại của mình, cập nhật địa chỉ khi chuyển nhà, và nếu có lý do chính đáng để mở thêm tài khoản thì sẵn sàng giải thích.
Hai điều khoản nặng hơn nữa, dành cho ai bị dụ đi xa hơn
| Điều | Hành vi | Khung hình phạt |
|---|---|---|
| Điều 22 | Giao hoặc cung cấp tài khoản cho người khác dùng, có tình tiết tăng nặng | Tù đến 3 năm, phạt đến 1.000.000 NT$ |
| Điều 20 | Mạo danh, dùng tên giả hoặc thông tin nhân thân sai sự thật để mở tài khoản; hoặc dùng tài khoản người khác bằng thủ đoạn bất chính — mà tài sản không có nguồn gốc hợp lý | 6 tháng đến 5 năm tù, phạt đến 50.000.000 NT$ |
| Điều 21 | Thu gom tài khoản người khác không có lý do chính đáng, kèm tình tiết như mạo danh cơ quan nhà nước, phát tán qua mạng, dùng công nghệ ghép hình ghép tiếng, trả tiền để lấy, hoặc ép buộc lừa dối | Tù đến 5 năm, phạt đến 30.000.000 NT$ |
Cấu trúc ba tầng này cho thấy cách Đài Loan nhìn vấn đề: người cho mượn tài khoản ở tầng nhẹ nhất, nhưng vẫn là tầng hình sự khi có tình tiết tăng nặng. Không có tầng nào là “chỉ bị nhắc nhở rồi thôi”.
Gửi tiền về Việt Nam: chọn đường có giấy phép
Có một chi tiết phía Việt Nam mà nhiều người không biết: Nghị định 88/2019 (được sửa bởi Nghị định 143/2021) xử phạt hành vi mua bán ngoại tệ tại nơi không được phép, và chế tài áp cả với người đi đổi, không chỉ với nơi nhận đổi. Chi tiết các mức nằm trong bài đổi tiền Đài Loan.
Nguyên tắc thực dụng: nếu một dịch vụ chuyển tiền không xuất được chứng từ mang tên bạn, thì khoản tiền đó không có giấy tờ chứng minh nguồn gốc khi bạn cần — chẳng hạn lúc làm hồ sơ tài chính, mua nhà, hay giải trình với ngân hàng.
Sang Đài Loan an toàn về pháp lý, không chỉ về giấy tờ
Những rủi ro nặng nhất mà người Việt gặp ở Đài Loan không nằm ở khâu xin visa mà ở các quyết định nhỏ sau khi đã sang — cho mượn tài khoản, làm việc sai tư cách, bỏ khai báo. Gate Future tư vấn cả phần này, không chỉ phần hồ sơ.
Câu hỏi thường gặp về tài khoản ngân hàng ở Đài Loan
Cho bạn mượn tài khoản ngân hàng ở Đài Loan có sao không?
Có, và nặng. Điều 22 洗錢防制法 cấm giao hoặc cung cấp tài khoản cho người khác sử dụng. Lần đầu bị cảnh sát địa phương ra quyết định cảnh cáo; nếu có tình tiết tăng nặng thì tù đến 3 năm hoặc phạt đến 1.000.000 NT$. Ngoài ra ngân hàng phải tạm dừng, hạn chế hoặc đóng tài khoản của bạn.
Tình tiết nào biến việc đó thành tội hình sự?
Ba tình tiết: ① hứa hẹn hoặc nhận tiền để làm việc đó ② giao từ ba tài khoản trở lên ③ tái phạm trong vòng 5 năm sau khi đã bị ra quyết định cảnh cáo. Chỉ cần chạm một trong ba là chuyển sang khung hình sự.
Luật có ngoại lệ cho người thân và bạn bè không?
Có, ngoại lệ được viết ngay trong Điều 22: không áp dụng nếu việc giao tài khoản phù hợp thông lệ thương mại và giao dịch tài chính thông thường, hoặc dựa trên quan hệ tin cậy giữa người thân, bạn bè, hoặc có lý do chính đáng khác. Nhưng đừng dựa vào đó — “bạn nhờ, có gửi chút cảm ơn” đã chạm vào tình tiết nhận tiền.
Tài khoản cảnh báo là gì và hậu quả ra sao?
警示帳戶 là tài khoản bị tòa án, viện kiểm sát hoặc cơ quan cảnh sát tư pháp thông báo để phục vụ điều tra. Ngân hàng phải dừng toàn bộ chức năng giao dịch, và tiền người khác chuyển đến bị trả ngược về ngân hàng gửi.
Vì sao các tài khoản khác của tôi cũng bị khóa?
Vì cơ chế 衍生管制帳戶 — tài khoản quản chế phái sinh: các tài khoản khác của cùng người mở tài khoản cảnh báo cũng bị khóa thẻ rút tiền, chuyển khoản qua điện thoại, chuyển khoản mạng và thanh toán điện tử. Giao dịch tại quầy vẫn làm được nhưng ngân hàng có quyền yêu cầu bạn chứng minh tính hợp lý và từ chối nếu bạn không giải thích được.
Mất thẻ cư trú thì tài khoản ngân hàng có sao không?
Có. Quy chế quản lý tài khoản tiền gửi xếp tài khoản vào diện nghi ngờ bất hợp pháp hoặc bất thường rõ rệt khi ngân hàng biết rằng giấy tờ cư trú xuất trình lúc mở tài khoản đã bị hủy trước hạn, hoặc người đó cư trú quá hạn, hoặc bị báo mất tích. Giữ thẻ cư trú hợp lệ là giữ tài khoản.
Mở nhiều tài khoản ở nhiều ngân hàng có bị để ý không?
Có thể. Quy chế liệt kê mở nhiều tài khoản trong thời gian ngắn mà không giải thích được lý do hợp lý là một dấu hiệu bị xếp vào nhóm theo dõi. Không có nghĩa là cấm, nhưng hãy sẵn sàng giải thích lý do nếu được hỏi.
Chuyển vài khoản nhỏ để thử tài khoản mới có vấn đề gì không?
Quy chế nêu nhiều giao dịch nhỏ chuyển ra chuyển vào giống hành vi thử tài khoản là một dấu hiệu bị theo dõi, vì đó là bước dò quen thuộc trước khi dùng tài khoản vào việc bất hợp pháp. Chuyển một khoản nhỏ để kiểm tra thì bình thường; chuyển liên tục nhiều lần thì khác.
Ai đó nhờ tôi nhận hộ tiền rồi rút đưa lại, có nên không?
Không. Đây là mô thức phổ biến nhất của các vụ tài khoản cho mượn, và nếu bạn có nhận bất kỳ khoản cảm ơn nào thì đã chạm tình tiết tăng nặng. Cách từ chối an toàn: bảo họ tự ra ngân hàng mở tài khoản của chính mình — người cư trú hợp pháp đều mở được.
Lỡ đưa thẻ cho người khác rồi thì làm gì?
Ra ngân hàng báo và khóa tài khoản ngay, rồi trình báo cảnh sát. Mức xử lý phụ thuộc nhiều vào việc bạn chủ động báo hay bị phát hiện, nên đừng chờ xem chuyện gì xảy ra.
Mở tài khoản bằng giấy tờ của người khác thì sao?
Nặng hơn nhiều. Điều 20 quy định mạo danh, dùng tên giả hoặc thông tin nhân thân sai sự thật để mở tài khoản, hoặc dùng tài khoản người khác bằng thủ đoạn bất chính mà tài sản không có nguồn gốc hợp lý, thì bị 6 tháng đến 5 năm tù và phạt đến 50.000.000 NT$. Ngân hàng còn phải kết toán đóng tài khoản ngay và báo cơ quan điều tra.
Đi thu gom tài khoản hộ người khác có bị gì không?
Điều 21 xử lý riêng hành vi thu gom tài khoản của người khác không có lý do chính đáng, với các tình tiết như mạo danh cơ quan nhà nước hoặc công chức, phát tán qua phát thanh truyền hình hay internet, dùng công nghệ ghép hình ghép tiếng, trả tiền để lấy, hoặc dùng bạo lực, đe dọa, lừa dối. Khung hình phạt là tù đến 5 năm và phạt đến 30.000.000 NT$.
Về bài viết này
Biên soạn bởi Ban Tư vấn Du học và Visa — Gate Future. Cập nhật tháng 09/2026. Toàn bộ phần hình sự — lệnh cấm giao hoặc cung cấp tài khoản, ngoại lệ theo thông lệ thương mại và quan hệ tin cậy giữa người thân bạn bè, cơ chế cảnh cáo của cơ quan cảnh sát cấp thành phố và huyện, ba tình tiết tăng nặng (nhận đối giá, từ ba tài khoản trở lên, tái phạm trong 5 năm), khung tù đến 3 năm hoặc/và phạt đến 1.000.000 NT$, cùng nghĩa vụ của tổ chức tài chính phải tạm dừng, hạn chế hoặc đóng tài khoản hiện có và tài khoản định mở mới — đọc từ 洗錢防制法 Điều 22, bản sửa đổi 31/07/2024, trên 全國法規資料庫. Khung của Điều 20 (6 tháng–5 năm tù, phạt đến 50 triệu NT$) và Điều 21 (đến 5 năm tù, phạt đến 30 triệu NT$) đọc từ cùng văn bản. Cơ chế 警示帳戶, 衍生管制帳戶, cách xử lý tài khoản mở bằng danh tính giả mạo, và danh sách dấu hiệu bị xếp loại nghi ngờ — bao gồm khoản riêng về người nước ngoài có giấy tờ cư trú bị hủy trước hạn, cư trú quá hạn hoặc bị báo mất tích — đọc từ 存款帳戶及其疑似不法或顯屬異常交易管理辦法 Điều 3, 4 và 5, bản sửa đổi 31/08/2026. Chúng tôi cố ý không nêu yêu cầu giấy tờ, mức tiền gửi tối thiểu hay quy trình mở tài khoản của bất kỳ ngân hàng cụ thể nào, vì mỗi ngân hàng đặt chính sách riêng với khách nước ngoài và thay đổi thường xuyên — hãy hỏi trực tiếp chi nhánh bạn định đến. Đọc lại ngày 12/09/2026. Quy đổi dùng tỷ giá tham khảo 825 ₫/TWD. Bài viết cung cấp thông tin pháp luật phổ thông, không phải tư vấn pháp lý; khi đã có vụ việc cụ thể hãy tìm luật sư.
Nguồn:
全國法規資料庫 — 洗錢防制法 ·
全國法規資料庫 — 存款帳戶及其疑似不法或顯屬異常交易管理辦法 ·
全國法規資料庫 — 詐欺犯罪危害防制條例 ·
全國法規資料庫 — 入出國及移民法