
Trang chủ › Hàn Quốc › Thuế khi làm thêm ở Hàn Quốc
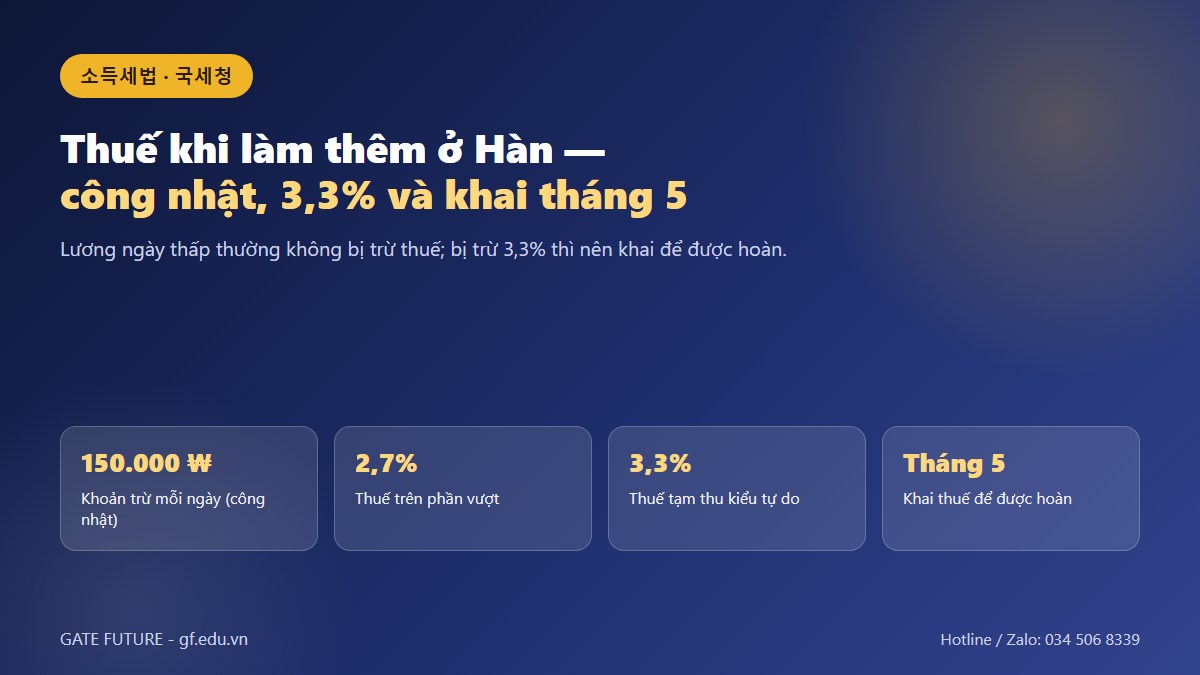
Đi làm thêm ở Hàn, bạn sẽ gặp một trong hai cách trừ thuế: thuế lao động công nhật (일용근로소득) hoặc 3,3% theo kiểu thu nhập kinh doanh (사업소득). Hai cách này khác nhau rất nhiều. Theo Luật Thuế thu nhập (소득세법), lao động công nhật được trừ 150.000 ₩ mỗi ngày trước khi tính thuế, nên lương ngày thấp gần như không mất thuế. Còn bị trừ 3,3% thì nên khai thuế vào tháng 5, vì phần lớn được hoàn lại. Bài này cũng nói rõ: hiệp định thuế Hàn – Việt không miễn thuế cho làm thêm thông thường.
⚡ Tóm tắt 60 giây
- ⭐⭐⭐ “Lao động công nhật” theo luật thuế là người làm cho cùng một chủ chưa tới 3 tháng liên tục (ngoài xây dựng, bốc xếp), không phải cứ trả lương theo ngày.
- ⭐⭐⭐ Thuế lao động công nhật: trừ 150.000 ₩/ngày, thuế suất 6%, được giảm 55% → (lương ngày − 150.000) × 2,7%, cộng 10% thuế địa phương. Số thuế dưới 1.000 ₩ thì không thu, nên lương ngày tới khoảng 187.000 ₩ thường là 0 ₩.
- ⭐⭐⭐ Bị trừ 3,3% (3% + 0,3% địa phương) là cách tính cho thu nhập dịch vụ độc lập. Nên tự khai thuế tổng hợp từ 1/5 tới 31/5 năm sau để được hoàn phần trừ thừa.
- ⭐⭐ Làm lâu dài theo tháng thì bị trừ thuế theo bảng hằng tháng và quyết toán vào tháng 1–2 năm sau.
- ⭐⭐⭐ Hiệp định thuế Hàn – Việt (điều 20) chỉ miễn thuế cho thù lao từ công việc liên quan đến việc học (như trợ giảng, nghiên cứu) và tiền gửi từ nước ngoài; không rõ ràng cho làm thêm ở quán ăn, cửa hàng.
- ⭐ Cơ quan Thuế Quốc gia có hướng dẫn khai thuế bằng tiếng Việt; trang Hometax chỉ có tiếng Hàn.
Lao động công nhật: lương ngày thấp gần như không mất thuế
| Lương ngày | Thuế thu nhập | Thuế địa phương | Tổng bị trừ |
|---|---|---|---|
| 100.000 ₩ | 0 ₩ (chưa tới mức trừ) | 0 ₩ | 0 ₩ |
| 150.000 ₩ | 0 ₩ | 0 ₩ | 0 ₩ |
| 180.000 ₩ | 810 ₩ → dưới 1.000 ₩, không thu | 0 ₩ | 0 ₩ |
| 200.000 ₩ | 1.350 ₩ | 135 ₩ | 1.485 ₩ |
Các ví dụ là phép tính của chúng tôi theo công thức trong luật. Chúng tôi chưa xác minh được ngưỡng 1.000 ₩ áp dụng theo từng ngày hay theo từng lần trả lương khi lương được trả theo tuần, theo tháng; hãy hỏi Cơ quan Thuế nếu thấy số bị trừ khác.
Bị trừ 3,3%: vì sao nên khai thuế tháng 5
Tài liệu hướng dẫn năm 2026 của Cơ quan Thuế cho người nước ngoài ghi: nhiều giáo viên nước ngoài ký hợp đồng theo dạng làm tự do, bị trừ 3,3%, và khi khai vào tháng 5 phần chênh lệch có thể được hoàn. Tài liệu cũng nêu một lý do chủ chọn cách này là để tránh bốn loại bảo hiểm. Nếu công việc của bạn thực chất là làm thuê theo giờ (theo ca, theo chỉ đạo của chủ) mà bị trừ 3,3%, hãy hỏi lại; quyền lợi lao động có ở bài quyền lợi khi làm thêm ở Hàn.
Hiệp định thuế Hàn – Việt: không miễn cho làm thêm thông thường
Làm lâu dài theo tháng và thuế suất 19% cho người nước ngoài
Người chưa quyết toán cuối năm (đã nghỉ việc, thiếu giấy tờ) có thể khai vào tháng 5. Nghiên cứu sinh nhận phụ cấp nghiên cứu không có quan hệ lao động thì theo tài liệu của Cơ quan Thuế là “thu nhập khác”, chịu thuế 22% trên phần còn lại sau khi trừ 60% chi phí, và phải khai tháng 5 nếu vượt 3 triệu ₩.
| Kiểu | Khi nào | Cách trừ | Có phải khai tháng 5? |
|---|---|---|---|
| Lao động công nhật | Làm cho một chủ dưới 3 tháng | (lương ngày − 150.000) × 2,7% + 10% | Không |
| 3,3% | Thu nhập dịch vụ độc lập | 3% + 0,3% | Có — để được hoàn |
| Lao động thông thường | Làm cho một chủ từ 3 tháng | Bảng khấu trừ hằng tháng | Quyết toán tháng 1–2; thiếu thì khai tháng 5 |
Câu hỏi thường gặp
Làm thêm ở Hàn có phải đóng thuế không?
Bị trừ 3,3% tiền làm thêm có lấy lại được không?
Du học sinh Việt Nam có được miễn thuế làm thêm theo hiệp định không?
Lao động công nhật theo luật thuế Hàn là gì?
Khai thuế ở Hàn bằng tiếng Việt được không?
Thuế suất 19% cho người nước ngoài là gì?
Vì sao tin được bài này
Công thức thuế công nhật, ngưỡng 1.000 ₩, thuế 3%, hạn khai tháng 5 lấy từ 소득세법 (bản 01/01/2026: điều 14, 47, 59, 70, 86, 129, 134) và Nghị định thi hành điều 20, 184 (bản 01/10/2026); thuế địa phương 10% từ 지방세법 điều 103-13; thuế suất 19% từ 조세특례제한법 điều 18-2 (bản 18/09/2026). Hiệp định lấy từ văn bản điều ước số 1307 trên law.go.kr. Hướng dẫn cho người nước ngoài, tổng đài 1588-0560 và tờ hướng dẫn tiếng Việt lấy từ trang tiếng Anh của 국세청 (đăng 30/04/2026). Đọc lại ngày 26/10/2026.
Các ví dụ trong bảng 1 là phép tính của chúng tôi. Chúng tôi chưa xác minh được: ngưỡng 1.000 ₩ khi trả lương theo tuần, tháng; nghị định thư thứ nhất có sửa điều 20 hiệp định không; tổng đài 126 có tiếng Việt không; và việc thuế suất 19% có được gia hạn sau 2026 không. Bài không phải tư vấn thuế.
Nguồn
- 국가법령정보센터 — 소득세법 · 소득세법 시행령 · 조세특례제한법
- 국가법령정보센터 — 한-베트남 이중과세방지협정
- 국세청 — Individual Income Tax and Benefit Guide for Foreigners 2026 · Hướng dẫn kê khai thuế cho người nước ngoài (tiếng Việt)
- Wikimedia Commons — ảnh Chi cục Thuế Gangnam
Đọc tiếp
Vừa học vừa làm ở Hàn?
Gate Future tư vấn du học Hàn Quốc và hướng dẫn những thủ tục cần biết khi đi làm thêm. Nhắn cho đội tư vấn để được hỗ trợ.
Hotline / Zalo: 034 506 8339 · Gặp đội tư vấn